17.08.2026 - 19:40
|
Actualització: 17.08.2026 - 19:58
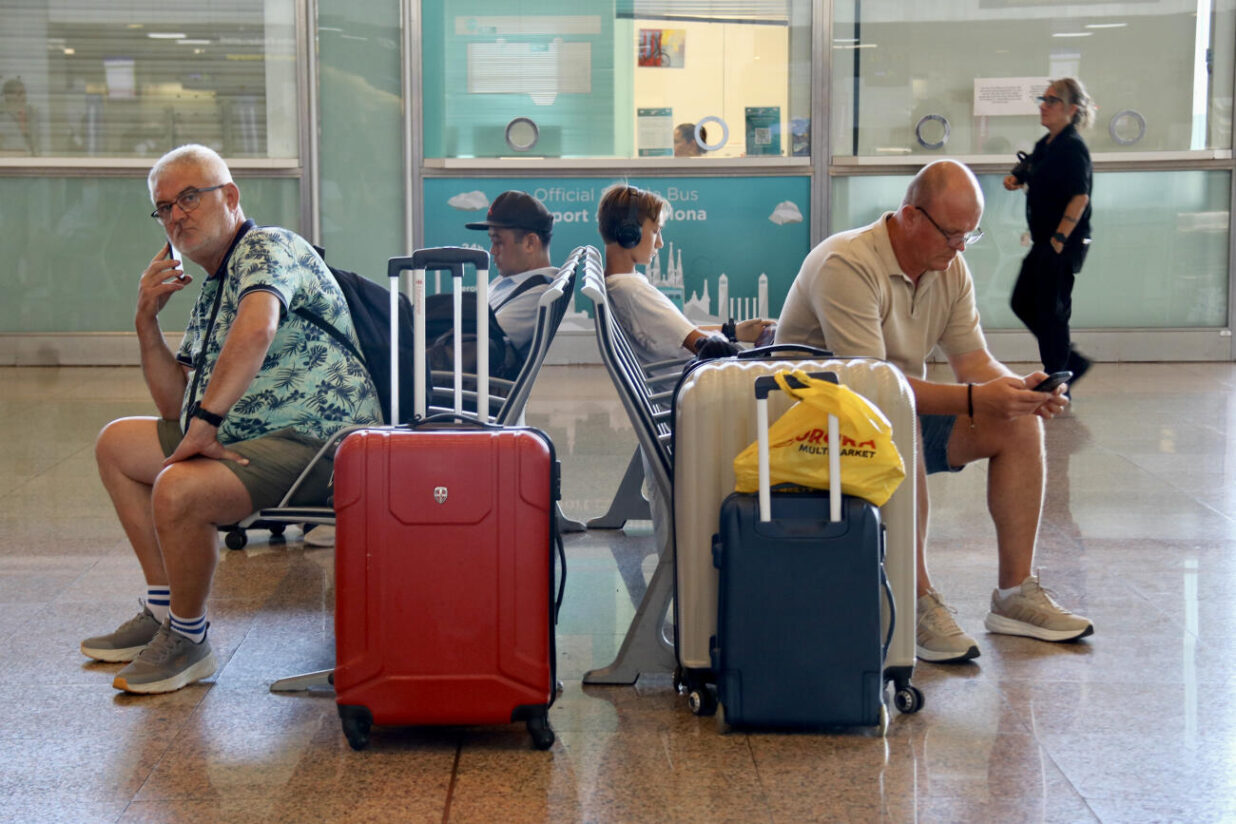
Habitualment, als mitjans parlem dels turistes que vénen al nostre país, que enguany probablement tornaran a fer un rècord. I, és clar, últimament també parlem de l’enrenou i les protestes que generen cada vegada en més poblacions. En canvi, parlem ben poc de la gent d’aquí que surt i, encara menys, de com finança les vacances. Segons l’últim informe de l’Observatori Estatal del Turisme Emissor, realitzat a final de juny, resulta que tres ciutadans de l’estat espanyol de cada quatre han decidit que sí que viatjaran aquest estiu i ja saben la destinació i tot. En general, es deixa poc marge a la improvisació: la gran majoria, el 94%, ja sap amb qui hi anirà, com també la durada i el mitjà de transport, en un 80%. I molts ja saben el lloc de descans: el 65% es quedaran dins l’estat. Els que es queden a casa i no es mouen ho fan “per raons pressupostàries”.
Independentment d’aquesta dada, parlant d’una altra cosa, el Banc d’Espanya comentava fa poc que, en termes interanuals, el crèdit al consum va créixer més d’un 20% el 2025 respecte de l’exercici precedent, després d’haver augmentat un 19,6% l’any anterior. En realitat, l’any passat va assolir un rècord històric de 46.641 milions d’euros. I els cinc primers mesos de l’any, les últimes dades disponibles, ja s’han concedit 20.257 milions d’euros, la xifra més elevada per a aquest període de tota la sèrie històrica i molt per damunt dels 17.961 milions registrats durant el mateix període de l’any anterior. És a dir, hi ha un fort augment del consum a crèdit de la població, malgrat l’augment dels tipus registrat últimament. I les mateixes entitats financeres hi animen perquè, al capdavall, és el seu negoci.
Vacances i crèdits al consum, vet aquí dos eixos que conflueixen en un punt concret en tots aquells que decideixen de viatjar i no tenen prou diners per a pagar l’excursió desitjada i opten per un crèdit que pagaran en còmodes terminis, de diversa duració. Això proposa en molts casos la mateixa agència de viatges o l’entitat financera. És una forma d’atracció directa a la butxaca. Us heu fixat, per exemple, que en el munt d’anuncis de cotxes que es publiciten als mitjans ja no n’expliciten el preu de venda, sinó només el cost de la quota mensual? I aquí és on cal llançar un avís, perquè qui decideixi de viatjar amb un crèdit cal que vagi amb peus de plom.
Els qui han treballat aquest risc a fons són la gent d’ASUFIN (Associació d’Usuaris Financers), que publicaven un informe a final de juliol en què asseguraven que afrontem l’estiu amb un màxim històric en la intenció de demanar diners a crèdit. Malgrat la pujada dels tipus d’interès, la disposició dels ciutadans de l’estat a endeutar-se per consumir assoleix un rècord. Afirmaven que el 35,90% dels consumidors tenia intenció de sol·licitar un préstec aquests sis mesos vinents, la dada més alta en el seu registre històric. I destacaven que el finançament de viatges i vacances continuava guanyant terreny, cada any, i ja representava enguany el 17% del total.
Per això he volgut parlar amb Antonio Gallardo, responsable d’estudis de l’associació. Sobre el risc que veu a fer vacances pagades amb crèdits, em comenta tres aspectes que el preocupen. El primer és la tendència a l’alça que observa de la pandèmia ençà, com acabem de comprovar que diu el Banc d’Espanya. I també ho ratifica l’ASNEF (Associació Estatal d’Establiments Financers de Crèdit): “Després de la pandèmia, hem assistit a un augment important de la inversió en béns i serveis vinculats a l’oci, especialment els viatges.”
El segon aspecte és que veu que augmenta la quantitat del crèdit mitjà i, sobretot, també els terminis. Això representa un risc evident que no sempre té en compte qui demana el crèdit. Per exemple, qui l’agafi a vint-i-quatre mesos, amb unes quotes assequibles, es troba amb dos aspectes, d’un dels quals no sempre serà conscient: amb els interessos que pagarà, el viatge li sortirà molt més car. Quant de més? Dependrà dels terminis i dels tipus, però pot arribar fàcilment al 50% o al 60% i més i tot.
Gallardo em diu que els tipus d’interès en aquests crèdits de viatges són tres punts o quatre més alts que la mitjana, i arriben al 12%-14%, només quatre punts per sota de les targetes de crèdit, que són al 18%. I la segona sorpresa, que no ho hauria de ser, és que qui ha agafat el crèdit a vint-i-quatre mesos, l’any vinent encara hi estarà entrampat i no en podrà demanar un altre per a les vacances. I afegeix: “La dada del juny del 2026 ens confirma que, ara com ara, ni l’encariment del finançament ni la inflació no han frenat la disposició a endeutar-se dels espanyols.”
I la tercera preocupació que em manifesta és que nota que cada vegada aquesta mena de crèdits creixen més de pressa entre la gent jove, de 25 anys a 35. En aquest sentit, em fa una reflexió que em sembla interessant: em diu que els bancs promouen aquests crèdits entre gent jove que no té accés a una hipoteca, però que sí que té moltes ganes de viatjar. “Són gent que treballa, però amb sous que no els permeten de comprar un habitatge ni demanar una hipoteca.” Per tant, és un segment de renda mitjana baixa que representa un potencial que cal explotar. Els bancs saben que poden prestar fins a un 35% dels ingressos que té una persona. I me’n posa un exemple: “Imagina una parella que guanya 1.200 euros cadascú i no té hipoteca. El banc els pot oferir fins al 35% dels seus guanys, que són 840 euros per a vacances (o unes altres despeses), a pagar amb quotes mensuals. Molta gent no s’ho pensa gaire i ho accepta.”
I avisa que, qui decideixi de demanar el crèdit, “és preferible que ho faci directament amb el banc perquè, com a mínim, pot escollir després de comparar les diferents TAE (taxa anual equivalent) que li ofereixen”: “En canvi, si ho fa amb l’agència, no sap les condicions reals que li apliquen.” Per als bancs és interessant, pel fet que obtenen un marge molt important amb aquests crèdits, amb un risc raonable, i rendibilitzen una clientela d’un segment no sempre atractiu per a ells.
Finalment, em comenta que la bretxa respecte dels nostres veïns de la zona euro continua essent molt elevada. En el tram de préstecs d’1 any a 5, la mitjana europea dels tipus aplicats va baixar lleugerament al 6,93% i a Espanya va pujar al 10,06%. Això significa que els consumidors espanyols paguen un diferencial de 3,13 punts percentuals més que no pas la mitjana europea pel mateix crèdit. I aquí em recalca que les taxes de morositat baixen a l’estat espanyol i augmenten en països com ara Alemanya i França. “Per tant, no es justifica el preu superior pel fet que hi hagi més risc, és simplement perquè han trobat un bon nínxol de negoci i tenen poca competència”, conclou. El risc és per a qui contracta el crèdit…